Hypotheekrente bereikt hoogste punt sinds eind 2023, gestegen kosten eisen hun tol op woningmarkt
De rente kan nog alle kanten op gaan
 Klanten waarderen ons met een 9.7

Utrecht, 23 september 2026 – De hypotheekrente heeft een nieuw hoogtepunt bereikt. In 2021 waren de rentes nog historisch laag met percentages rond de 1%. Maar inmiddels is de rente voor een 10-jaars hypotheek met Nationale Hypotheek Garantie opgelopen tot 4,21%. Dat is het hoogste niveau sinds eind 2023. Makelaars melden minder kijkers per woning, huizen die langer te koop staan en minder extreem overbieden. Hypotheekexpert Wesley van den Ham van Hypotheek.nl ziet dan ook dat de markt een nieuw evenwicht zoekt. Zowel een verdere rentestijging als een lichte daling is nog mogelijk.
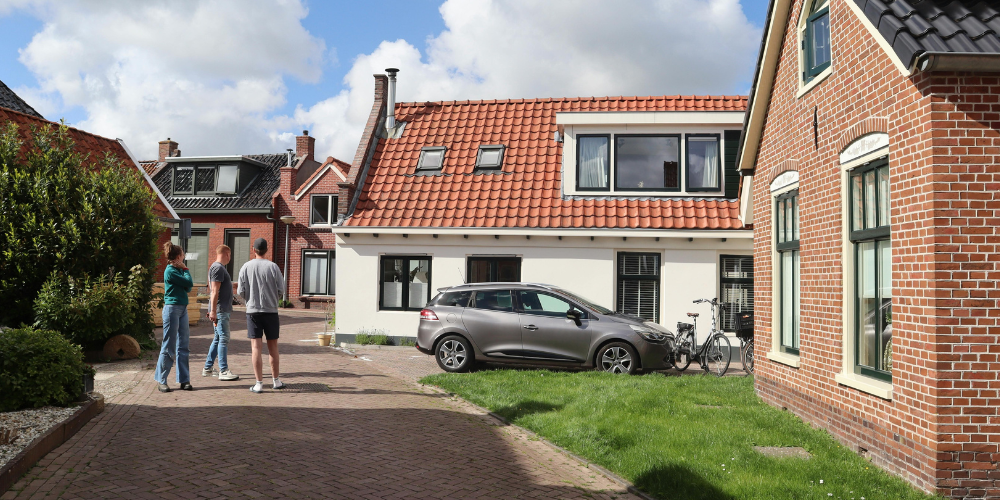
Dat de hypotheekrente zo flink omhoog gaat, heeft alles te maken met ontwikkelingen op de kapitaalmarkt en de rente op Nederlandse staatsobligaties. Beleggers vragen een hoger rendement vanwege de dreigende inflatie en oplopende overheidsschulden. Geld lenen voor langere rentevaste periodes (zoals 10 of 20 jaar) is daardoor in korte tijd ruim vier keer zo duur geworden als voor 2022. Dat werkt weer door in hogere hypotheekrentes.
De impact van de rentestijging is volgens Wesley van den Ham, hypotheekexpert bij Hypotheek.nl, op meerdere vlakken merkbaar. "De rente heeft het hoogste punt in lange tijd bereikt en dat verandert het speelveld volledig", stelt Van den Ham. "Zo ligt de tijd waarin consumenten massaal hun hypotheek oversloten voor lagere rentes al een tijdje achter ons. Met een rente die vier keer zo hoog is als voor 2022 valt het financiële voordeel van oversluiten voor bijna iedere huiseigenaar weg. De afgelopen tijd zagen we nog dat flinke salarisstijgingen de huizenprijzen verder lieten stijgen, maar het ziet ernaar uit dat ook daar nu een einde aan komt. Het risico dat de inflatie flink toeneemt, blijft daarbij de grootste boosdoener."
Hoewel de woningmarkt door de gestegen rente afkoelt, is er volgens Hypotheek.nl geen reden tot grote zorg. Van den Ham: "Het is eerder zo dat de doorgeslagen gekte rondom overbieden eindelijk tot stilstand komt." De effecten verschillen bovendien enorm per regio en per type woning.
"We horen wisselende geluiden van klanten en makelaars", licht Van den Ham toe. "Een instapklare woning in een populaire regio wordt nog steeds snel verkocht. Maar bij woningen waar nog veel aan moet gebeuren of die niet op populairste locaties liggen, haken kopers door de hoge maandlasten sneller af. Het aantal kijkers neemt af en huizen staan weer langer te koop. De markt wordt voorzichtiger en dat is, zeker met het huidige renteniveau, een gezond signaal."
Op de korte termijn verwacht Van den Ham geen snelle dalingen van de hypotheekrente, maar ook geen extreme stijgingen meer. "Het meest logische scenario is dat we voorlopig op dit hoge renteniveau blijven schommelen”, voorspelt Van den Ham. “Hoe het daarna verdergaat, hangt volledig af van de geopolitieke ontwikkelingen en van de vraag of de inflatie onder controle blijft. Als er minder politieke onrust speelt, zou dat ook op de hypotheekrente een gunstig effect hebben."
Voor huizenkopers luidt Van den Hams advies om zeker niet af te wachten totdat de rente misschien daalt. Een snelle rentedaling zit er voorlopig niet in. “Het is met de stijgende rentes extra belangrijk dat consumenten goed kijken wat ze maandelijks realistisch kunnen dragen gezien de huidige rentes", adviseert hij.
Ik werk al sinds het jaar 2000 in de financiële dienstverlening. Ooit startte ik bij de grootbanken ING en Rabobank. Sinds 2019 werk ik bij Hypotheek.nl. Wat ik het liefst doe? Moeilijke vraagstukken op een eenvoudige manier uitleggen aan klanten, zodat we samen de best mogelijke hypotheekkeuze kunnen maken.
Al meer dan 40 jaar werk ik in de financiële dienstverlening. Daarvan houd ik me al 20 jaar bezig met hypotheekadvies. In die tijd heb ik talloze klanten geholpen om hun woonwensen waar te maken: van starters tot doorstromers, en van verbouwers tot mensen die hun pensioen goed willen regelen door overwaarde op te nemen.
Laatste update: 23 september 2026
412 beoordelingen